プライムデーにふるさと納税を5件・56,700円。ポイントが付くと思っていたら、ルールが変わっていた
今年のふるさと納税は、7月7日にまとめて済ませました。プライムデーの期間中です。 正直に書くと、「プライムデーならポイントが付いてお得だろう」と思って、その日を選びました。ところが記事にするために調べ直したら、ルールが変わっていて、寄附の分のポイントは付かない仕組みになっていました。 ...
ずきんが、資産形成と生活の見直しを実録・計算・公的資料で記録しています。まずは「いつ辞められるか」から、自分の条件で試せます。
自分のFIRE計画を計算する 入力は端末内だけで処理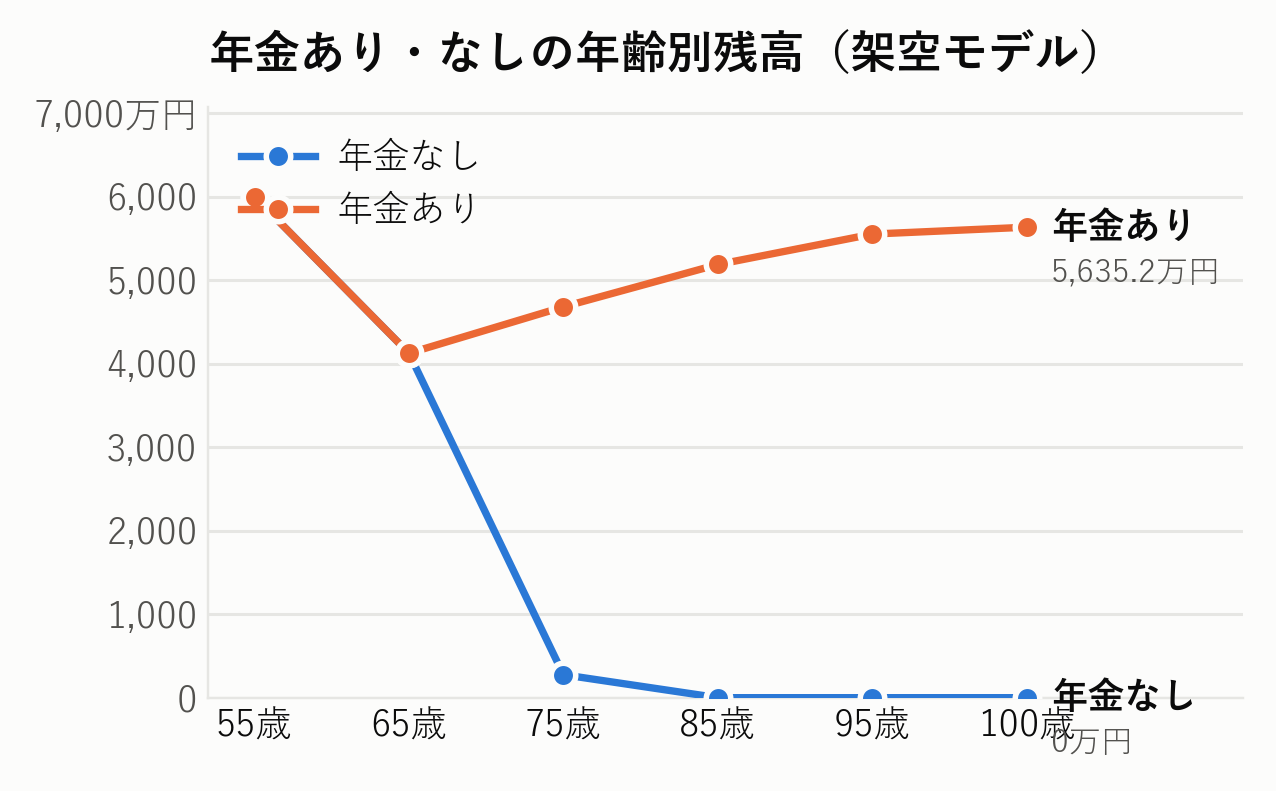 同じ平均利回りでも、退職直後に下落すると何が変わるか一定利回りモデルとストレスシナリオを分けて見る
 住宅ローン完済前・完済後で必要生活費とFIRE時期はどう変わるか支出の終わる年齢を入れて考える
計算結果は予測や保証ではありません。制度・料率・相場は更新時点を各ページで確認してください。
今年のふるさと納税は、7月7日にまとめて済ませました。プライムデーの期間中です。 正直に書くと、「プライムデーならポイントが付いてお得だろう」と思って、その日を選びました。ところが記事にするために調べ直したら、ルールが変わっていて、寄附の分のポイントは付かない仕組みになっていました。 ...
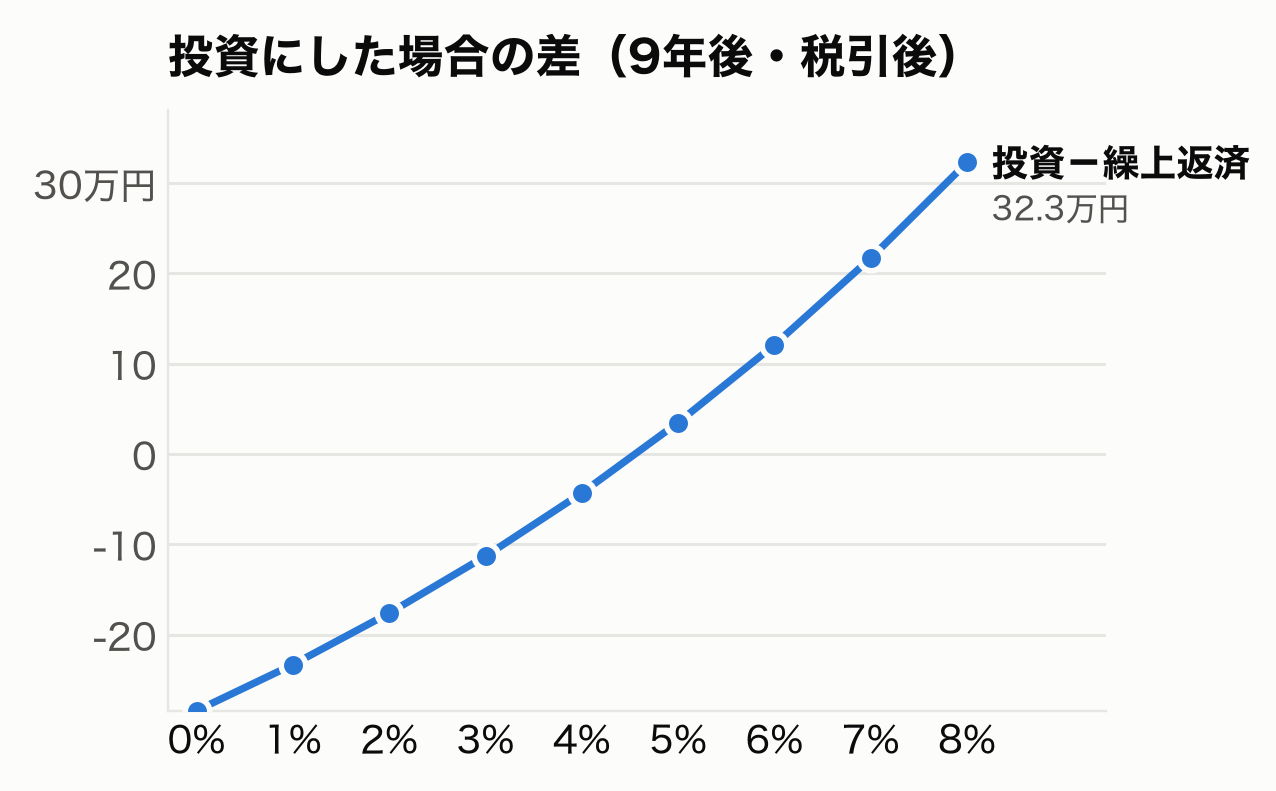
9月に、ポケモンカードとサプライをお店でまとめて売りました。手元に入ったのは約90万円です(実録#3で少しだけ触れました)。 使い道はまだ決めていません。候補は2つです。 車のローンの繰上返済(10年ローン・固定3.8%・残り約9年) 投資に回す 「金利より高い利回りが出るなら投資」という話はよく見ますし、このブログの繰上返済 vs 投資シミュレーターでも、損益分岐はローン金利ちょうどになることを確かめています。 ...
この記事は、YouTube「FIRE実録 #03」のデータ完全版です。動画で出した数字を、ここでは検証できる形ですべて載せています。 先月はマイナスでした。今月はプラスです。ただ、中身を割ると喜べませんでした。 ...
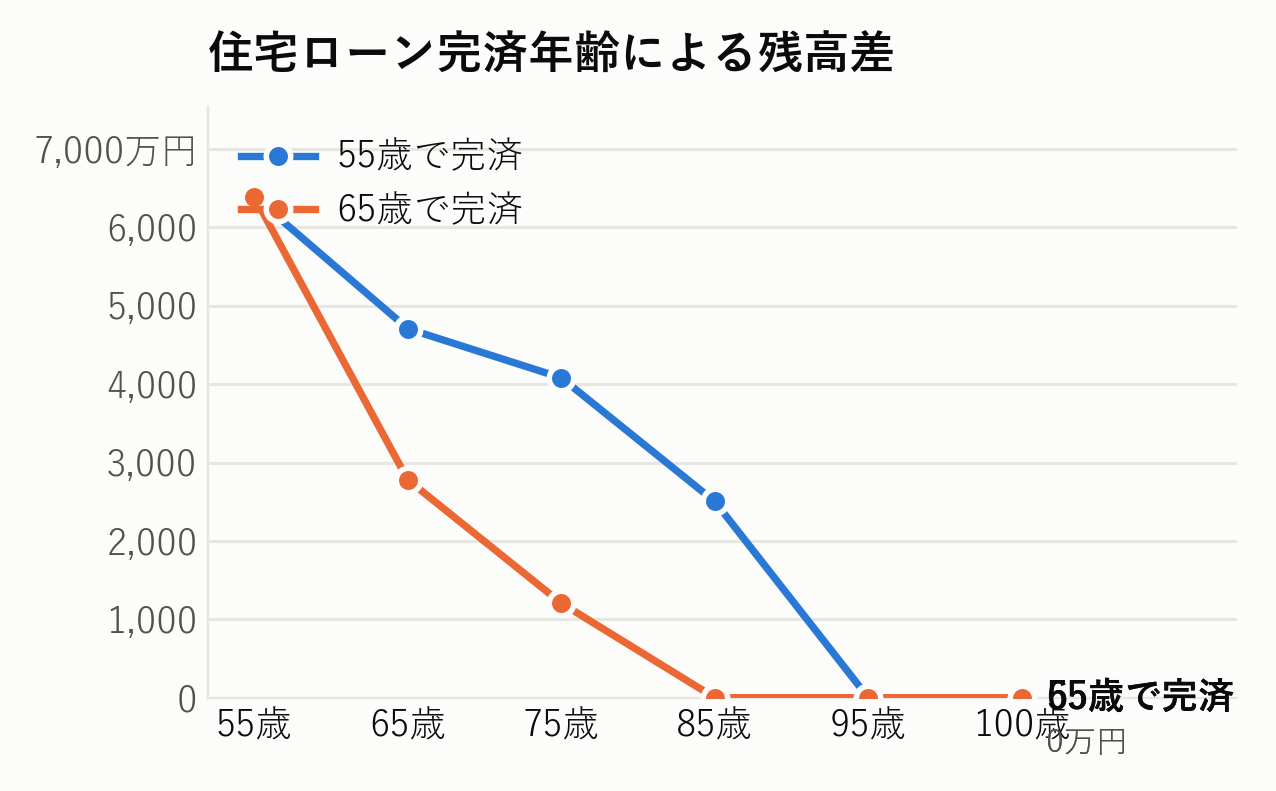
住宅ローンがある人は、生活費を1つの数字にすると判断を誤りやすくなります。返済が終わる前の生活費と、完済後の生活費が違うからです。 比較した条件 項目 条件 現在の年齢・資産・積立 35歳・400万円・月15万円 退職・年金 55歳退職、65歳から手取り月10万円 完済前の生活費 現在価値で月20万円+ローン月8万円 完済後の生活費 現在価値で月20万円 想定年利・インフレ率 名目4%・2% 「生活費20万円」はローン以外の支出です。住宅ローン返済額は別入力にして、完済年齢まで加算しました。税・社会保険料・住宅の修繕費は含めていません。 ...
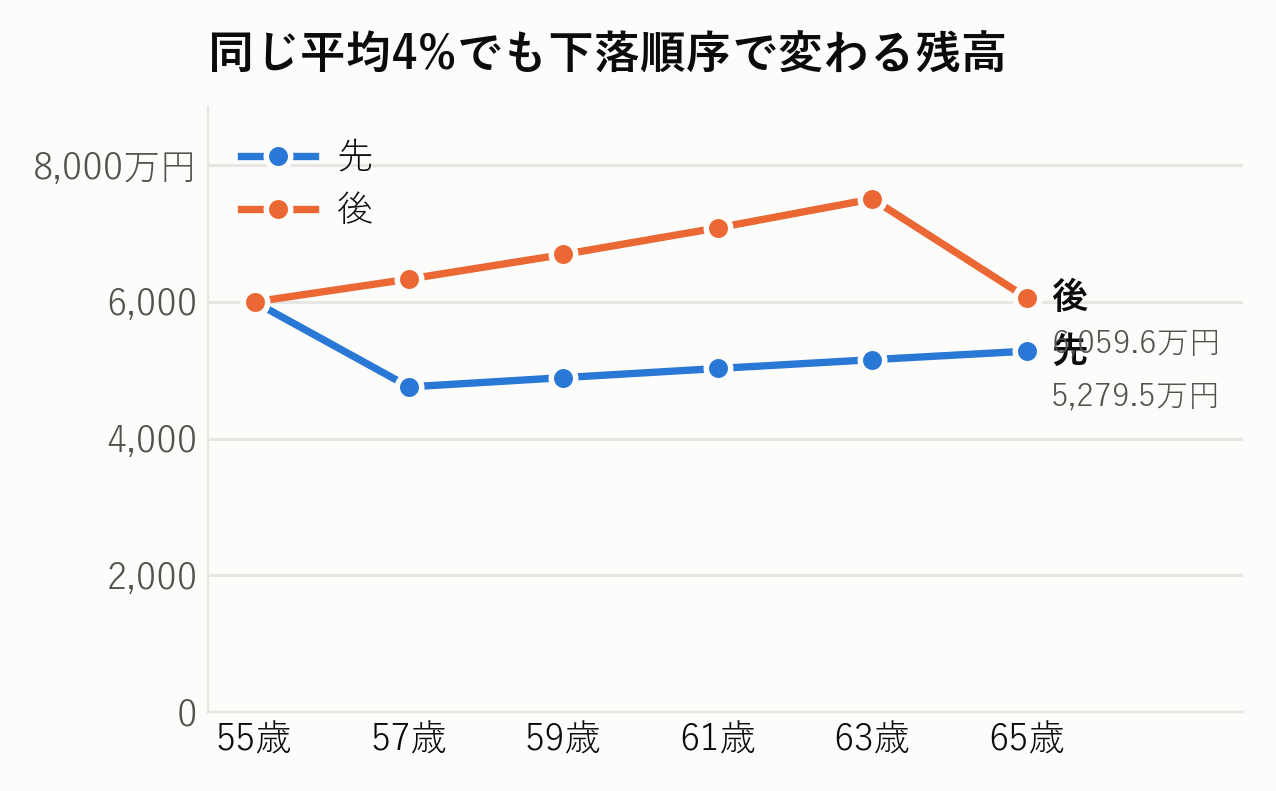
取り崩し期に「平均で年4%増える」とだけ置くと、相場の順番が消えます。退職直後に下落し、生活費のために安い資産を売ると、その後に相場が戻っても保有口数は戻りません。 ここでは未来予測ではなく、同じ平均リターンを置いた2つのストレスシナリオを比べます。 ...
「生活費の25倍を用意する」と考えると、年金を受け取る予定の人まで一生分を資産だけで準備することになります。大事なのは、退職から年金開始までのつなぎ期間と、年金開始後の不足額を分けることです。 ...
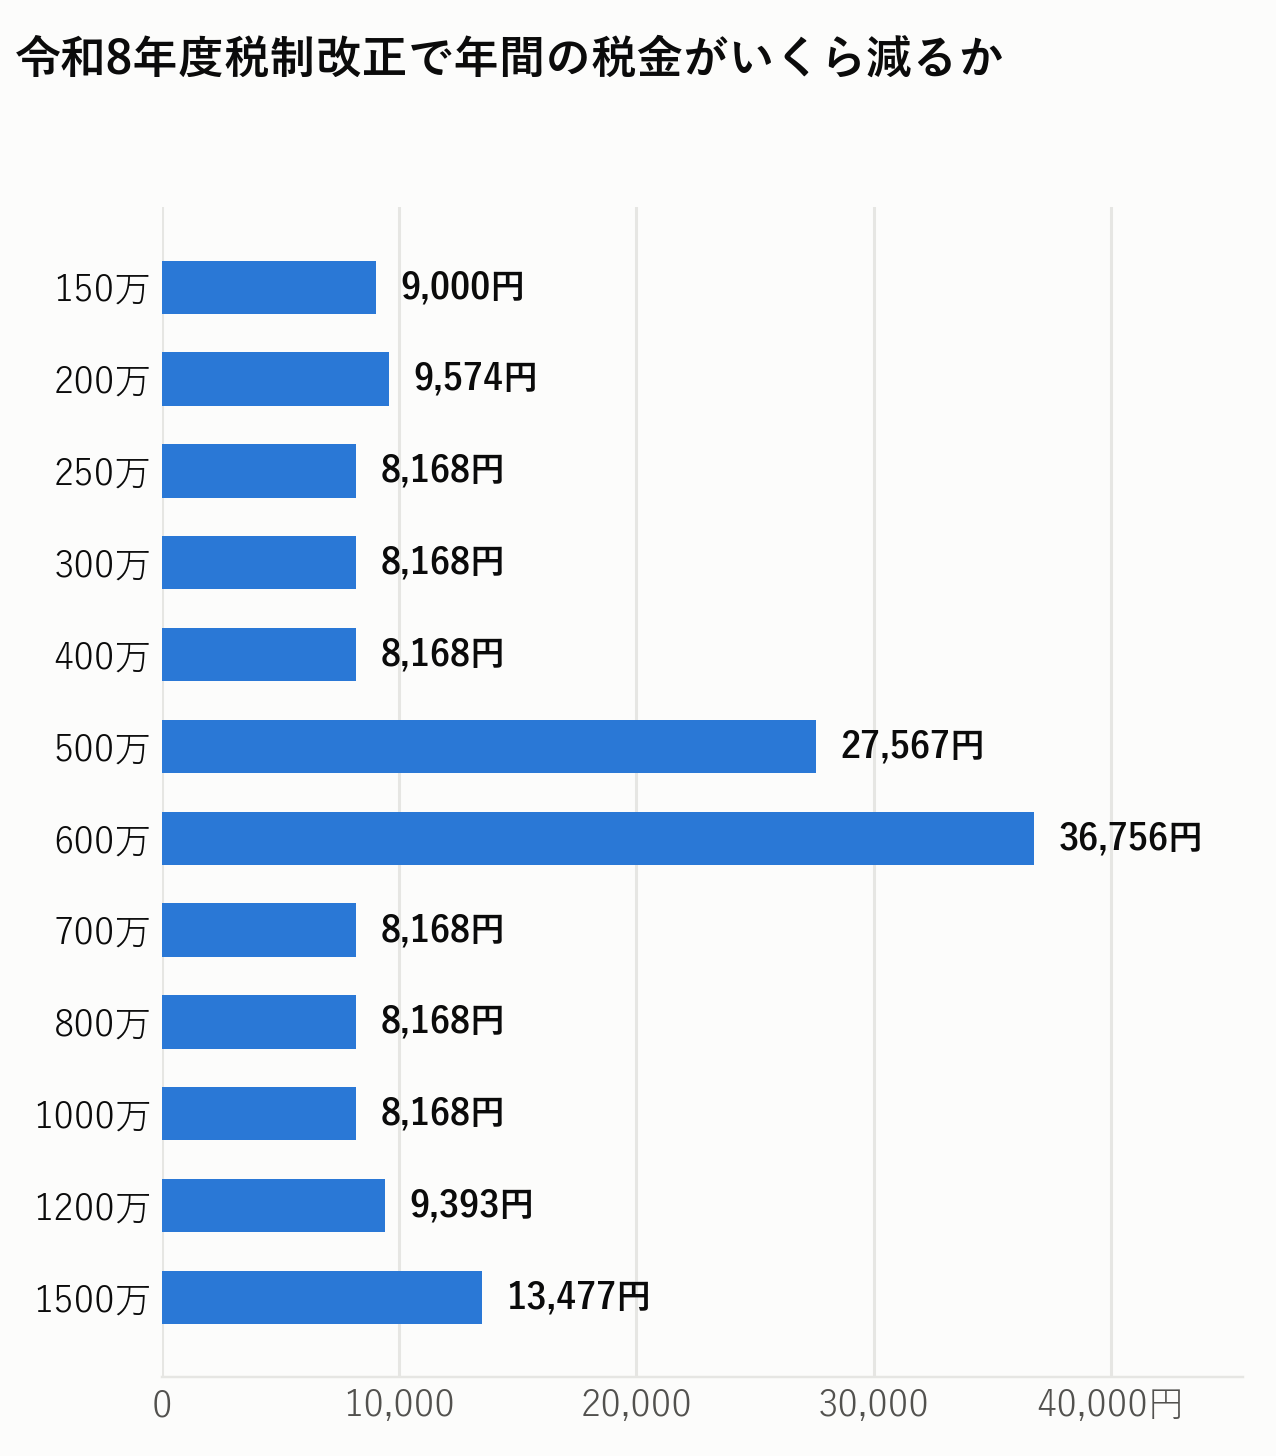
当ブログの計算ツールを作っている途中で、おかしなことに気づきました。 国税庁のタックスアンサーに載っている基礎控除の表と、財務省が公表している令和8年度税制改正の内容が食い違っている。 ...
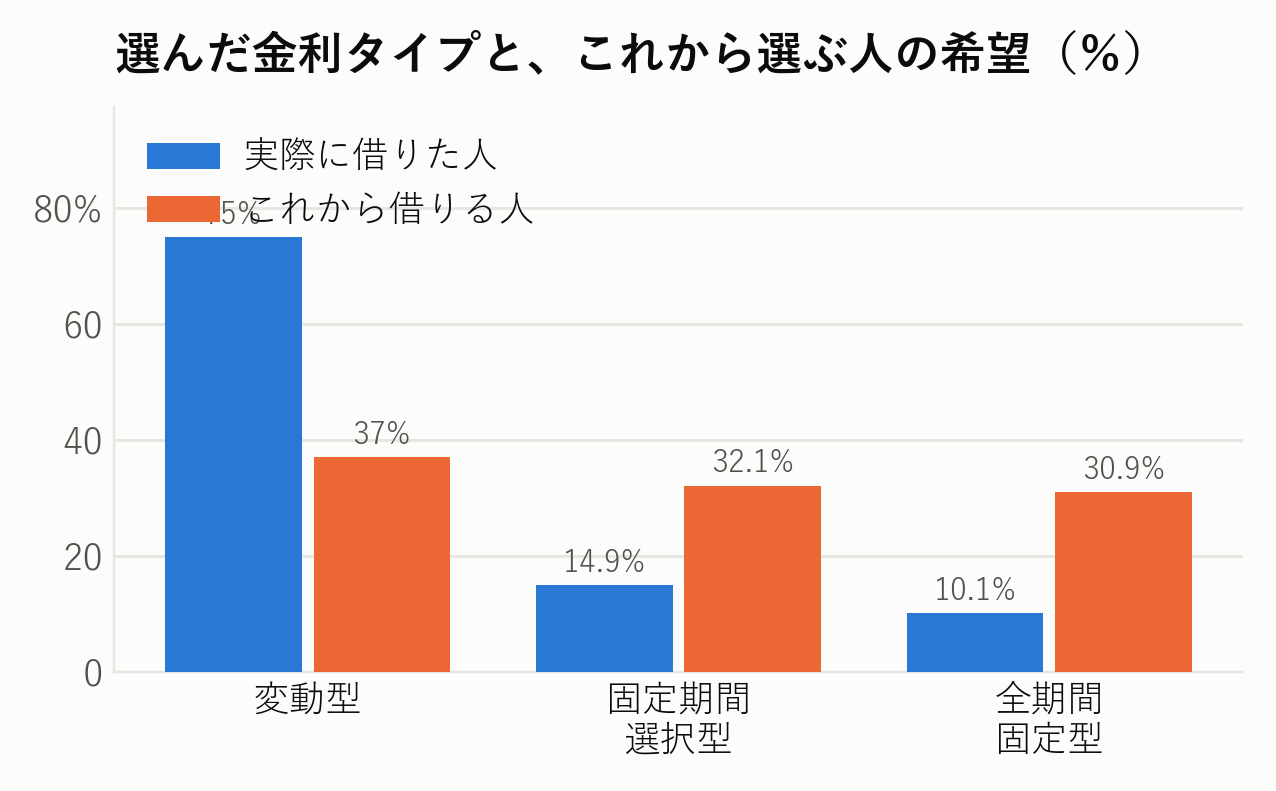
住宅ローンを借りた人の75.0%が変動金利を選んでいます。そして同じ調査で、73.7%が「今後1年で金利は上がる」と答えています。 上がると思っているのに、上がったら困るほうを選んでいる。この矛盾がどこから来るのかというと、52.0%が「金利リスクを理解できていない」と答えているからです。 ...
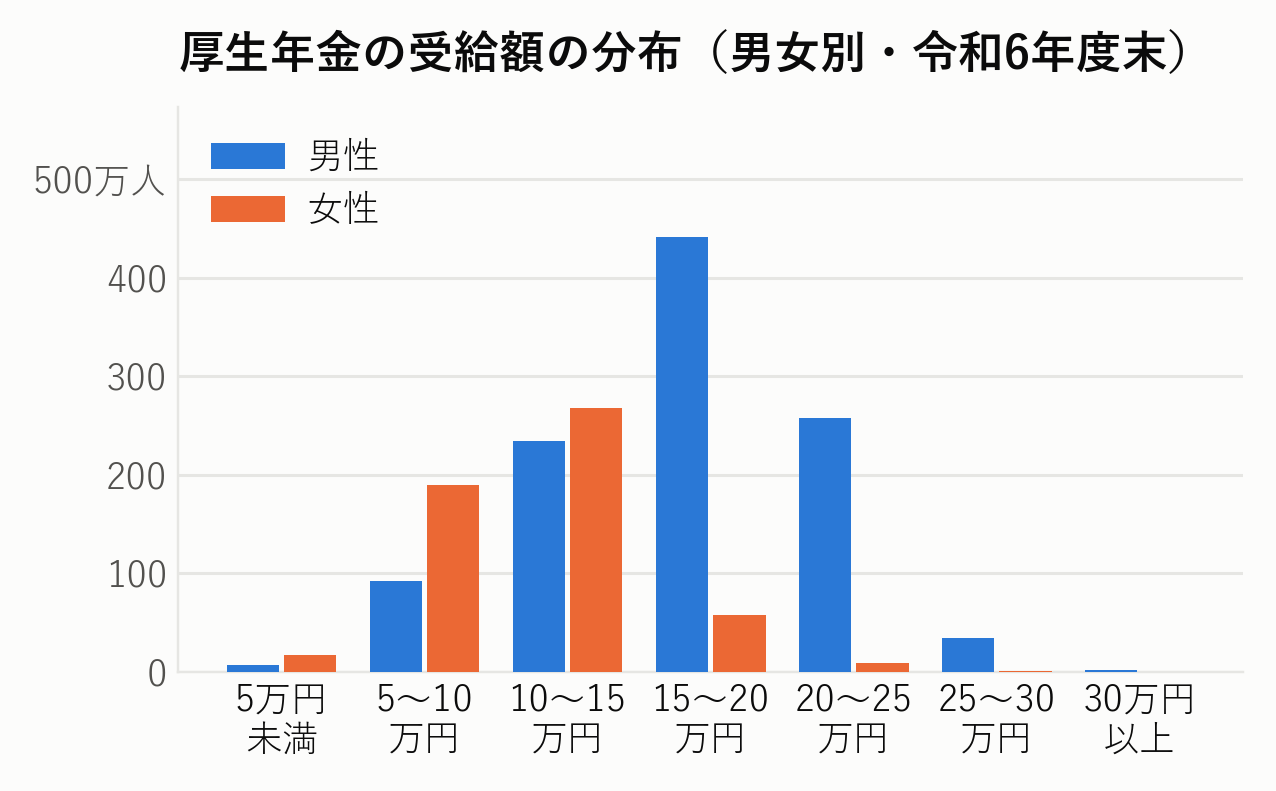
年金の話になると、必ず「平均月額は◯万円です」という数字が出てきます。でも平均だけでは、自分がどのあたりにいるのかが分かりません。 厚生労働省年金局の令和6年度 厚生年金保険・国民年金事業の概況には、参考資料として年金月額階級別の受給権者数、つまり分布そのものが載っています。ここから公表されていない中央値と分位点を自分で計算しました。 ...
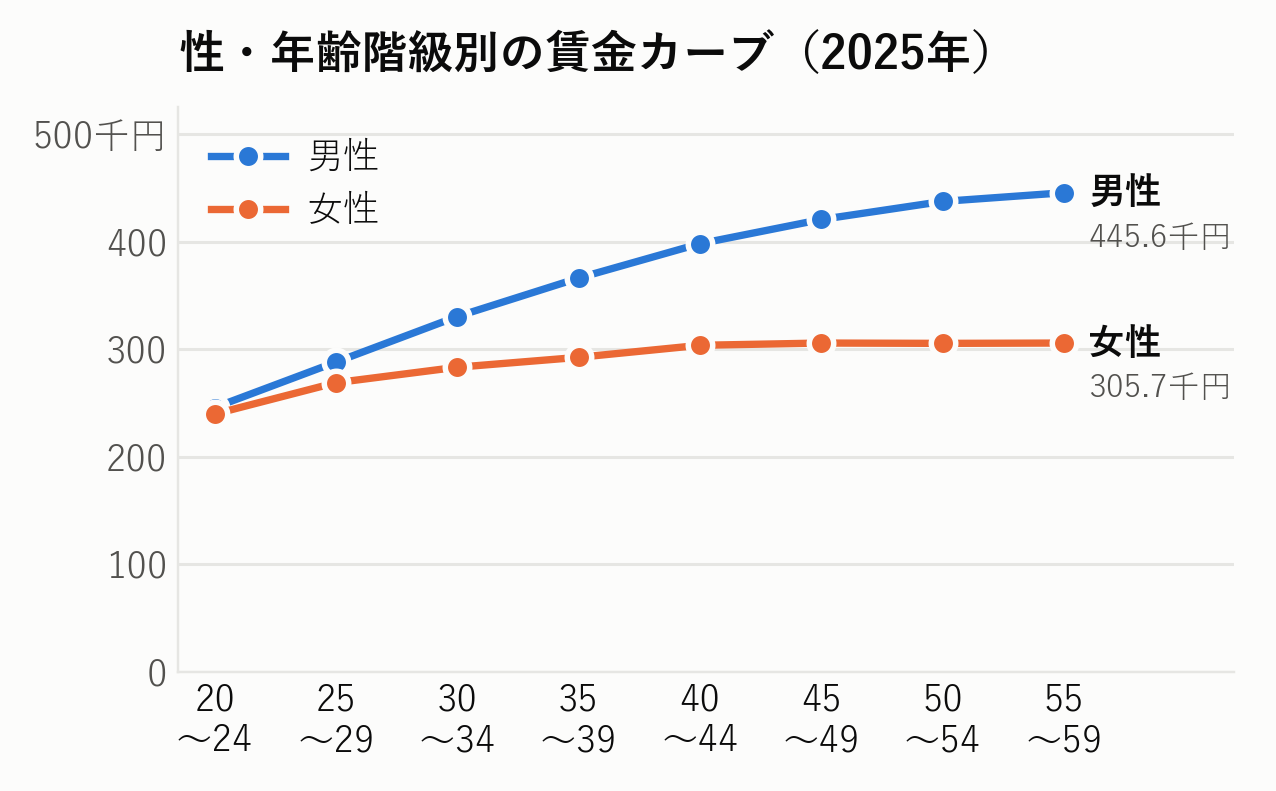
FIREの到達速度を決めるのは入金力、つまり毎年いくら積み立てられるかです。そして入金力の源は給料なので、「この先どれくらい給料が増えるのか」は資産形成の前提そのものになります。 厚生労働省の令和7(2025)年賃金構造基本統計調査の概況(令和8年3月公表)から、年齢・学歴・企業規模別の賃金カーブを自分で集計しました。年齢階級別は第2〜4表、賃金の推移は第1表を使っています。本文と同じ値をまとめた公開CSV(年齢・属性別)と公開CSV(賃金の推移)も置いています。 ...