9月に、ポケモンカードとサプライをお店でまとめて売りました。手元に入ったのは約90万円です(実録#3で少しだけ触れました)。
使い道はまだ決めていません。候補は2つです。
- 車のローンの繰上返済(10年ローン・固定3.8%・残り約9年)
- 投資に回す
「金利より高い利回りが出るなら投資」という話はよく見ますし、このブログの繰上返済 vs 投資シミュレーターでも、損益分岐はローン金利ちょうどになることを確かめています。
ただ、自分の場合はひとつ条件が違いました。新NISAの枠がもう空いていないことです。
- NISAで投資できるなら、損益分岐はローン金利と同じ年3.80%
- NISA枠が埋まっていて課税口座(特定口座)で投資するなら、損益分岐は年4.56%前後まで上がる
- 繰上返済で浮く利息は、残り9年・90万円で約23〜31万円(残高によって変わる)
- 「金利3.8%なら投資のほうが得」とは、課税口座だと言い切れない
前提:NISAの枠はもう使い切っている
新NISAの年間の上限は、つみたて投資枠120万円+成長投資枠240万円で年360万円です(金融庁)。
わが家は今年も1月から毎月30万円を積み立てています。30万円×12か月=360万円なので、今年の上限は積立だけで埋まります。90万円を足すすきまがありません。
そうなると、90万円を投資に回す先は特定口座です。特定口座では、売って利益が出たときに20.315%の税金がかかります(所得税・復興特別所得税15.315%+住民税5%)。

比べ方:9年後に手元に残る額をそろえる
不公平な比べ方をすると、どちらでも好きな結論が出てしまいます。そこで次のようにそろえました。
- 繰上返済:今90万円を返済に入れる(期間短縮型)。毎月の返済額は変えず、完済が早まったら、それまで返済に使っていた額を毎月そのまま投資に回す
- 投資:今90万円を特定口座で投資する。ローンは予定どおり返す
- どちらも毎月出ていくお金は同じ。9年後(108か月後)の投資の評価額を、税金を引いた後で比べる
- 利回りは年利÷12の月複利(サイトの他の計算と同じ)。税は最後に売ったときに利益へ20.315%
ローンの残高はここでは書きませんが、残高を150万円・250万円・400万円と変えても、損益分岐はほとんど動きませんでした。
| ローン残高(仮) | 毎月の返済額 | 繰上返済で浮く利息 | 損益分岐(課税口座) | 損益分岐(NISA) |
|---|---|---|---|---|
| 150万円 | 16,421円 | 約23.5万円 | 年4.55% | 年3.80% |
| 250万円 | 27,368円 | 約28.4万円 | 年4.56% | 年3.80% |
| 400万円 | 43,789円 | 約31.4万円 | 年4.57% | 年3.80% |
固定3.8%・残り108か月で計算。残高の数字は仮置きです(実際の残高はこの記事では出していません)。
結果:課税口座だと年4.56%を超えないと投資が勝てない
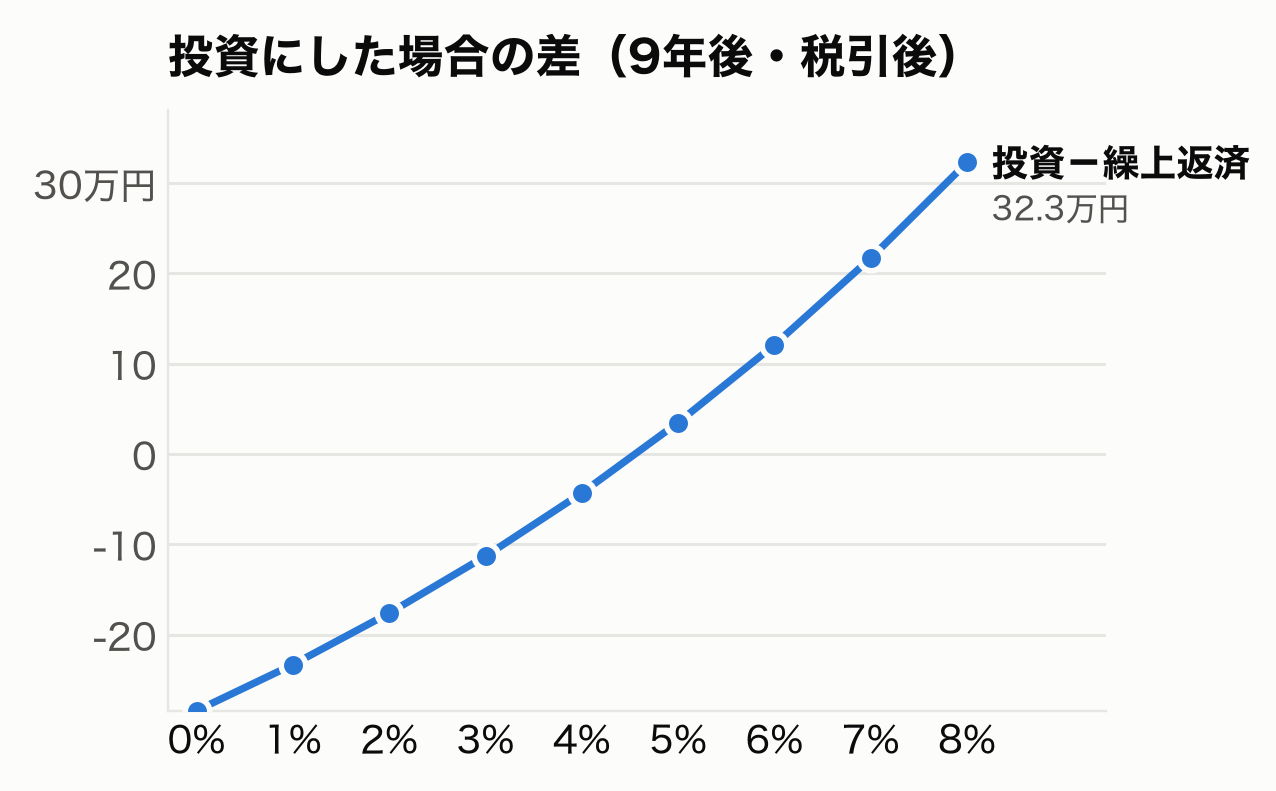
残高250万円の場合で、運用利回りごとに「投資にした場合の差」を出しました。
 残高250万円・固定3.8%・残り9年で試算。プラスなら投資、マイナスなら繰上返済のほうが手元に多く残る。
| 運用利回り(年) | 繰上返済 | 投資(課税口座) | 差 |
|---|---|---|---|
| 0% | 118.4万円 | 90.0万円 | 繰上返済が28.4万円多い |
| 2% | 121.8万円 | 104.1万円 | 繰上返済が17.6万円多い |
| 3.8%(ローン金利と同じ) | 124.9万円 | 119.2万円 | 繰上返済が5.8万円多い |
| 5% | 127.2万円 | 130.7万円 | 投資が3.5万円多い |
| 7% | 131.0万円 | 152.7万円 | 投資が21.7万円多い |
目を引くのは3.8%の行です。ローン金利と同じ利回りで回せても、課税口座だと繰上返済に5.8万円負けます。利益に税金がかかる分、投資側は金利より高い利回りが必要になるからです。

なぜ4.77%(3.8%÷(1−0.20315))ではなく4.56%なのかというと、繰上返済側も完済後に浮いたお金を課税口座で投資していて、そちらにも税金がかかるからです。両方に税金がかかるぶん、差が少し縮みます。
数字以外で気になっていること
計算はここまでですが、決めるときにはこのあたりも考えています。
- 繰上返済は「確実」、投資は「平均で」:3.8%の繰上返済は、相場に関係なく効果が決まっています。投資の5%や7%は平均の話で、9年のあいだに下がる年もあります
- 繰上返済したお金は戻ってこない:90万円を返済に入れると、急に現金が要っても引き出せません
- 手数料:わが家の車のローンは繰上返済の手数料がかからないので、この計算に手数料は入れていません。手数料がかかる契約なら、そのぶん繰上返済が不利になります
まとめ:まだ決めていない。決めたら実録で報告します
- NISAで投資できるなら、損益分岐はローン金利ちょうど(年3.80%)
- NISA枠が埋まっていて課税口座になるなら、損益分岐は年4.56%前後
- 同じ3.8%で回せても、課税口座なら繰上返済が5.8万円有利
自分の条件(金利・残りの年数・NISAが使えるか)を入れて比べたい人は、繰上返済 vs 投資シミュレーターで試してみてください。シミュレーターはNISAを前提にしているので、課税口座で投資する場合は、出てきた損益分岐より高い利回りが必要だと読み替えてください。
90万円をどうするかは、決まったらFIRE実録で報告します。
この記事は特定の金融商品や返済方法をすすめるものではありません。計算は記事内の前提によるもので、将来の運用成果を保証するものではありません。税率は2026年10月時点のものです。