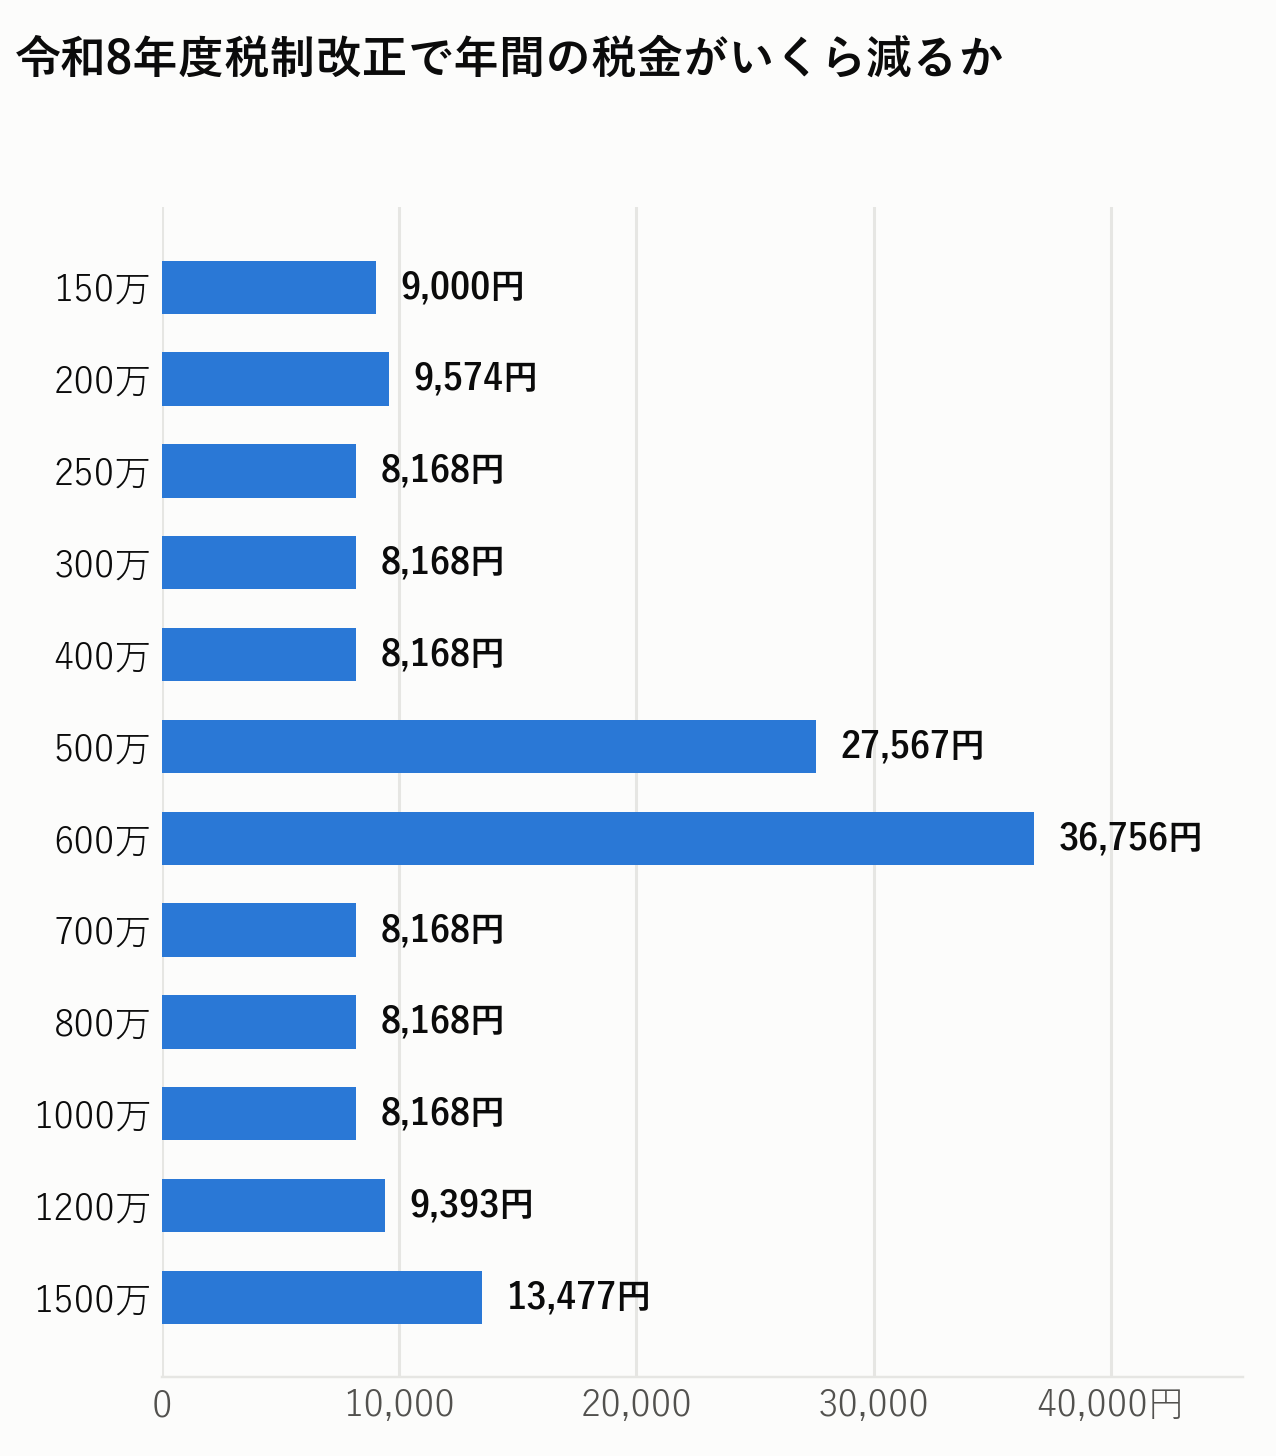
令和8年分から所得税が変わっています|減税額が一番大きいのは年収500〜600万円台でした
当ブログの計算ツールを作っている途中で、おかしなことに気づきました。 国税庁のタックスアンサーに載っている基礎控除の表と、財務省が公表している令和8年度税制改正の内容が食い違っている。 ...
当ブログの計算ツールを作っている途中で、おかしなことに気づきました。 国税庁のタックスアンサーに載っている基礎控除の表と、財務省が公表している令和8年度税制改正の内容が食い違っている。 ...
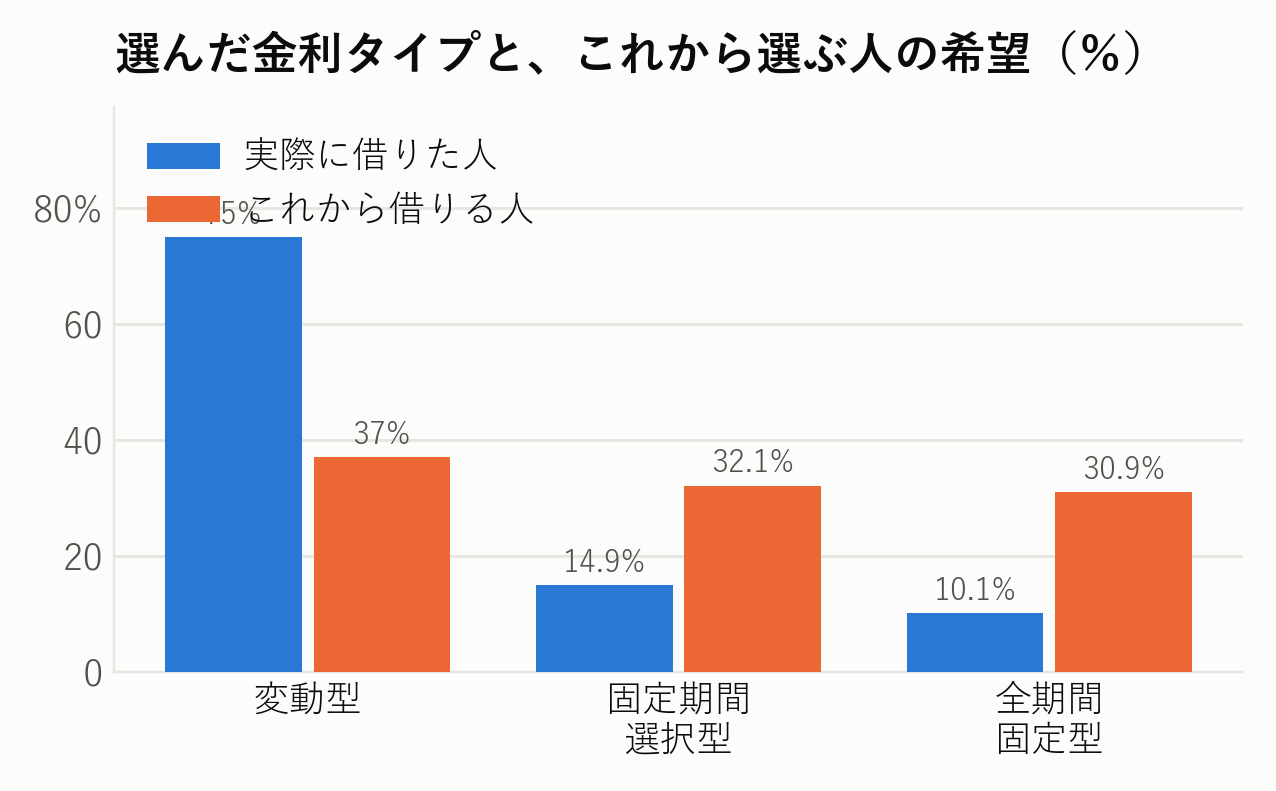
住宅ローンを借りた人の75.0%が変動金利を選んでいます。そして同じ調査で、73.7%が「今後1年で金利は上がる」と答えています。 上がると思っているのに、上がったら困るほうを選んでいる。この矛盾がどこから来るのかというと、52.0%が「金利リスクを理解できていない」と答えているからです。 ...
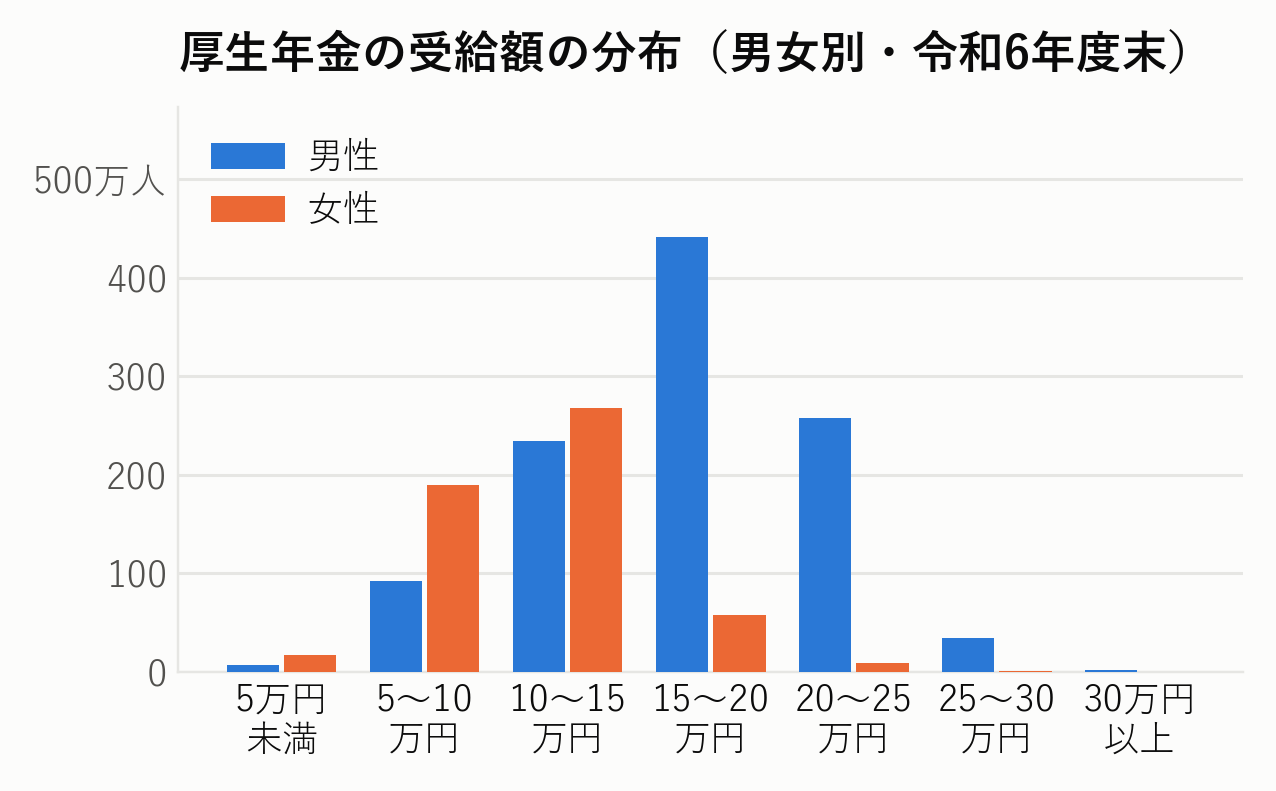
年金の話になると、必ず「平均月額は◯万円です」という数字が出てきます。でも平均だけでは、自分がどのあたりにいるのかが分かりません。 厚生労働省年金局の令和6年度 厚生年金保険・国民年金事業の概況には、参考資料として年金月額階級別の受給権者数、つまり分布そのものが載っています。ここから公表されていない中央値と分位点を自分で計算しました。 ...
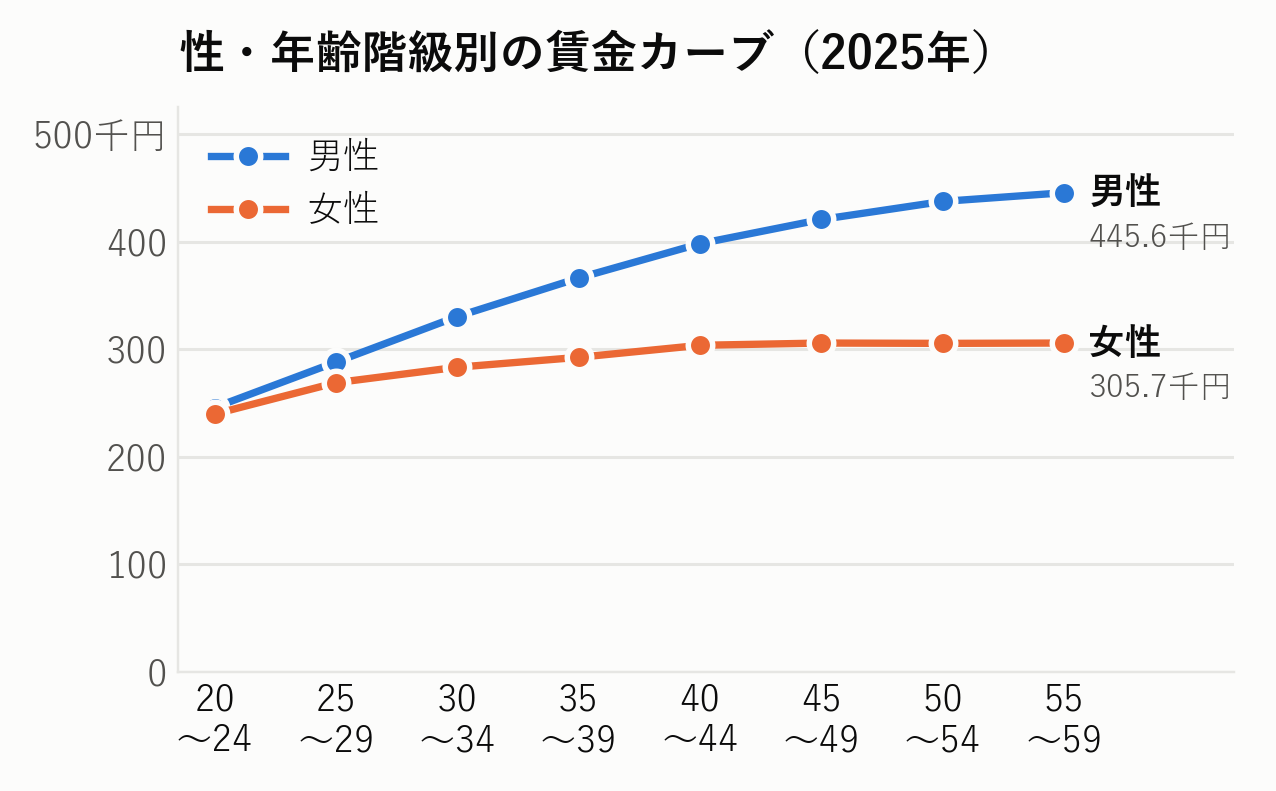
FIREの到達速度を決めるのは入金力、つまり毎年いくら積み立てられるかです。そして入金力の源は給料なので、「この先どれくらい給料が増えるのか」は資産形成の前提そのものになります。 厚生労働省の令和7(2025)年賃金構造基本統計調査の概況(令和8年3月公表)から、年齢・学歴・企業規模別の賃金カーブを自分で集計しました。年齢階級別は第2〜4表、賃金の推移は第1表を使っています。本文と同じ値をまとめた公開CSV(年齢・属性別)と公開CSV(賃金の推移)も置いています。 ...
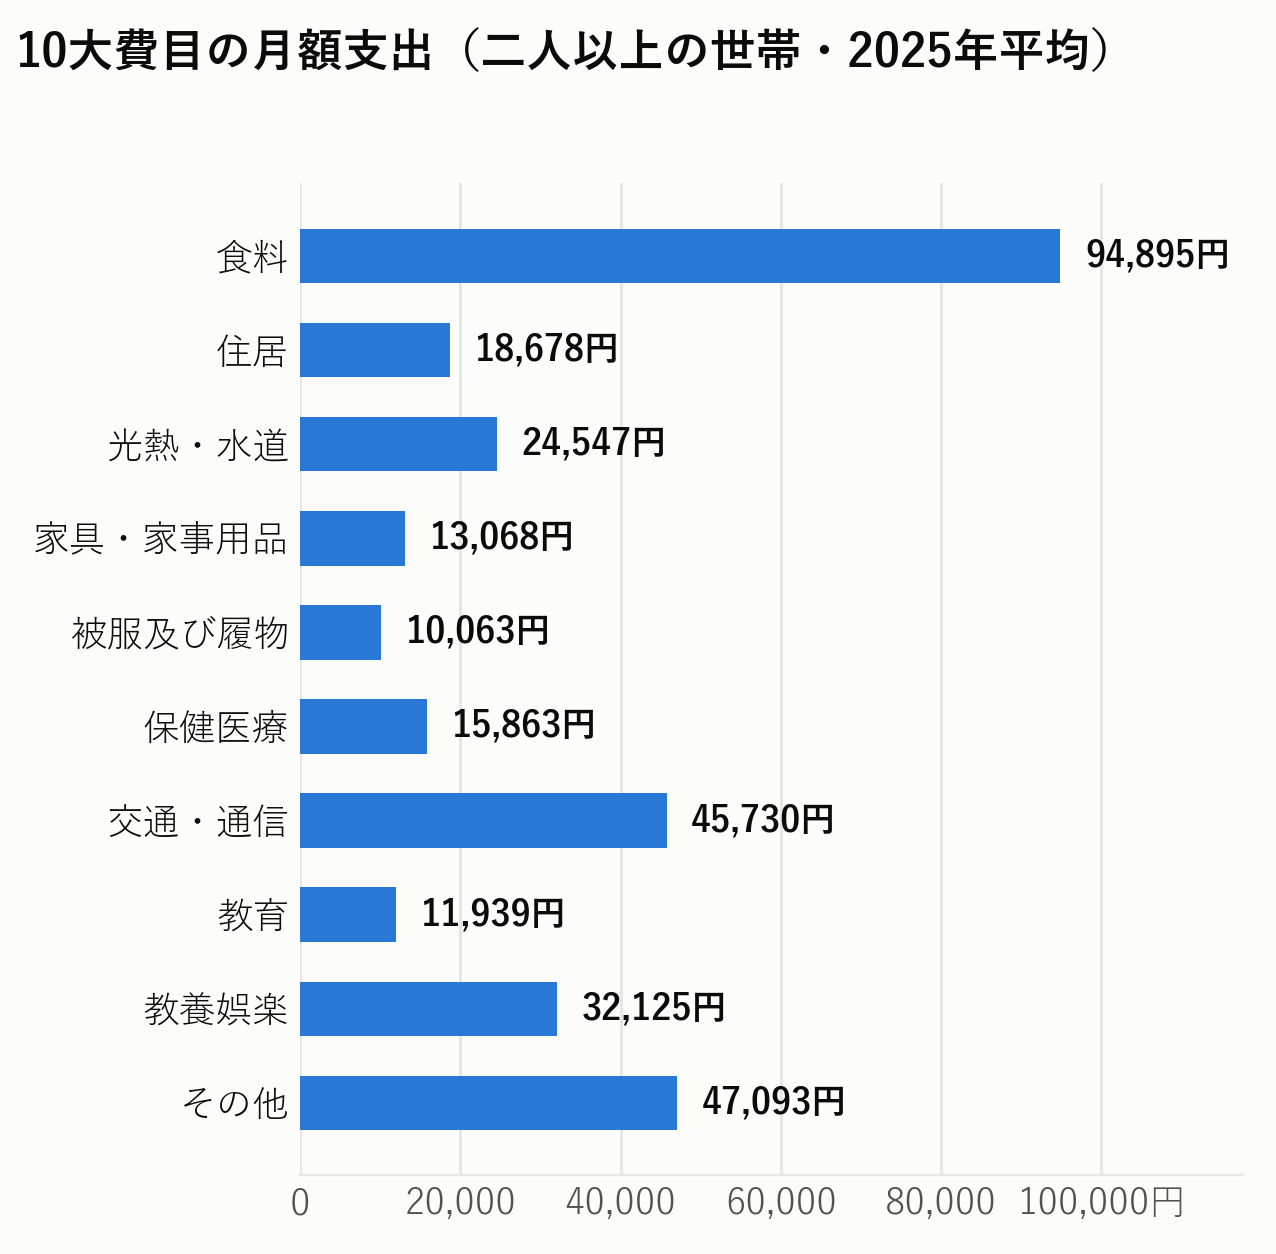
FIREの必要資産は「年間支出 × 25」で計算します。つまり支出の見積もりを間違えると、目標額が丸ごとずれます。 そこで、総務省統計局の家計調査報告(家計収支編)2025年(令和7年)平均結果の概要から、10大費目の内訳を自分で集計しました。総額だけを引用している記事は多いのですが、費目別まで見ると景色が変わります。本文で使った主要集計値は公開CSV(主要集計)でも確認でき、10大費目・世帯別・食料/住居などの内訳は公開CSV(詳細)で確認できます。 集計値は上記の公開CSVで再利用できます。元資料の表番号と注記に沿って、勤労者世帯の費目別だけは構成比から金額を再計算しています。 ...

投資の勉強をどれだけしても、入金する現金がなければ何も始まりません。 そしてその現金は、意志の力ではなく仕組みで作るものです。 この記事は、資産形成の一番地味で一番大事な土台——先取り貯蓄の仕組みと、生活防衛資金の決め方をまとめたものです。ここが固まっていないと、相場が下がったときに投資を続けられません。 ...

このブログでは「投資だけでは10年でFIREに届かないから、副業で入金力を上げる」という話を繰り返ししています。実際、私自身も動画制作やブログなどの副業に取り組んでいます。 ただ、副業で稼ぎ始めた会社員が最初にぶつかる壁が確定申告です。「20万円までは申告不要なんでしょ?」——この理解、半分正解で半分間違いです。放置すると後から住民税の通知で気づく、という嫌なパターンになりかねません。 ...