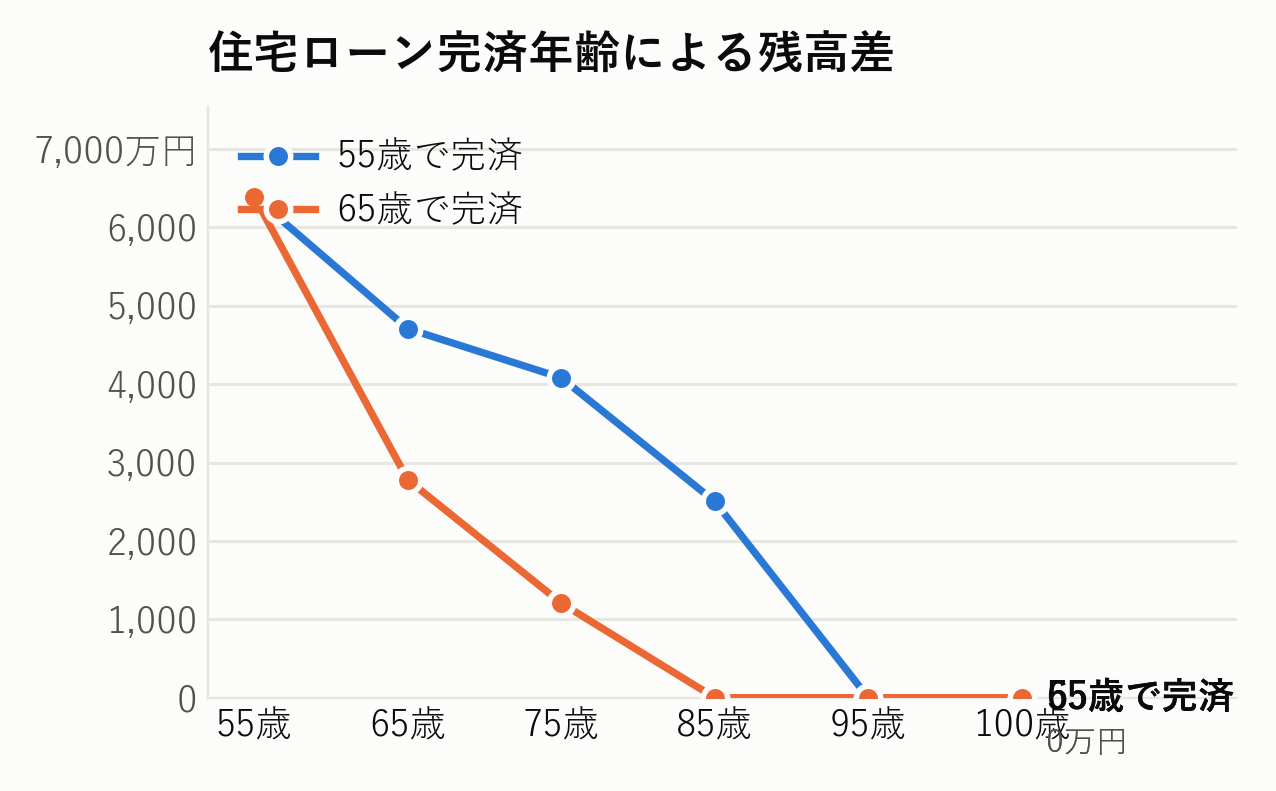
住宅ローン完済年齢による資産残高比較グラフ

住宅ローン完済前・完済後で必要生活費とFIRE時期はどう変わるか

住宅ローンがある人は、生活費を1つの数字にすると判断を誤りやすくなります。返済が終わる前の生活費と、完済後の生活費が違うからです。 比較した条件 項目 条件 現在の年齢・資産・積立 35歳・400万円・月15万円 退職・年金 55歳退職、65歳から手取り月10万円 完済前の生活費 現在価値で月20万円+ローン月8万円 完済後の生活費 現在価値で月20万円 想定年利・インフレ率 名目4%・2% 「生活費20万円」はローン以外の支出です。住宅ローン返済額は別入力にして、完済年齢まで加算しました。税・社会保険料・住宅の修繕費は含めていません。 ...
2026年9月9日 · 3 分
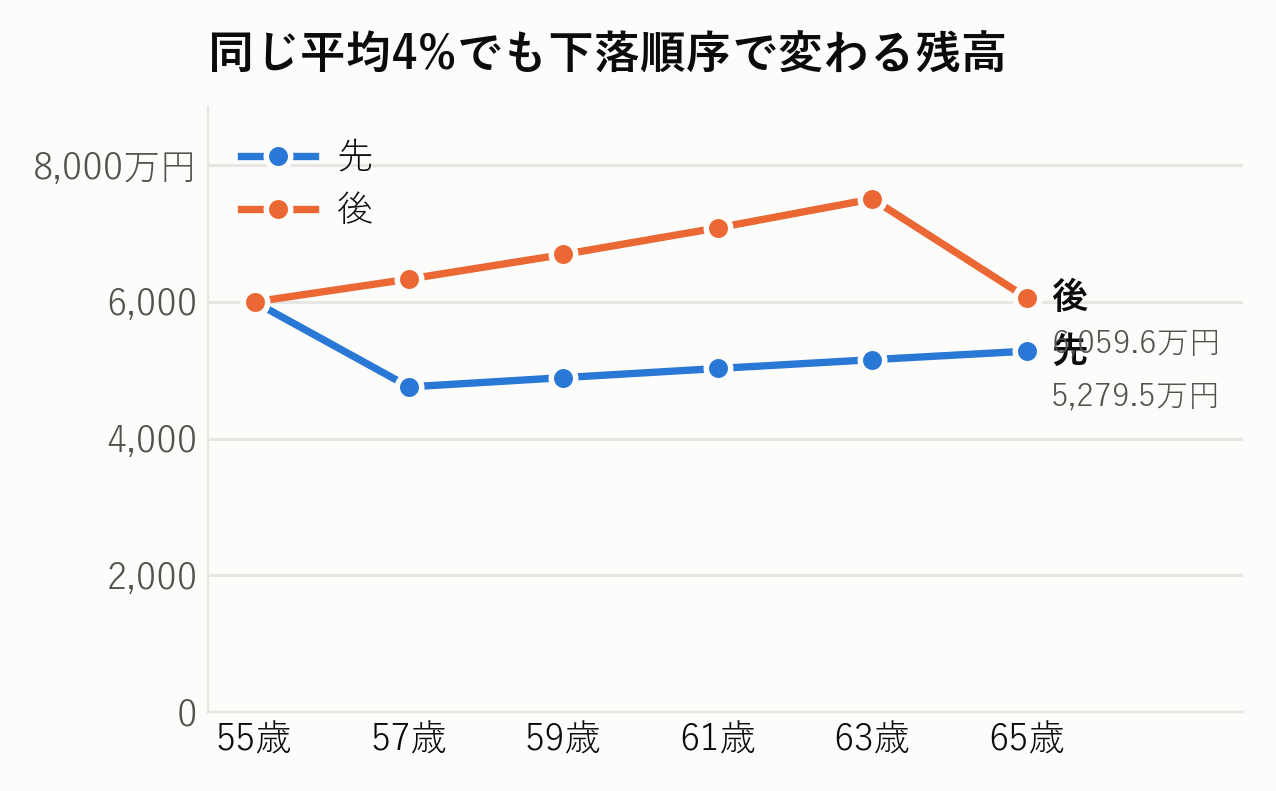
下落する順番による資産残高比較グラフ

同じ平均利回りでも退職直後に下落すると何が変わるか

取り崩し期に「平均で年4%増える」とだけ置くと、相場の順番が消えます。退職直後に下落し、生活費のために安い資産を売ると、その後に相場が戻っても保有口数は戻りません。 ここでは未来予測ではなく、同じ平均リターンを置いた2つのストレスシナリオを比べます。 ...

2026年9月9日 · 3 分
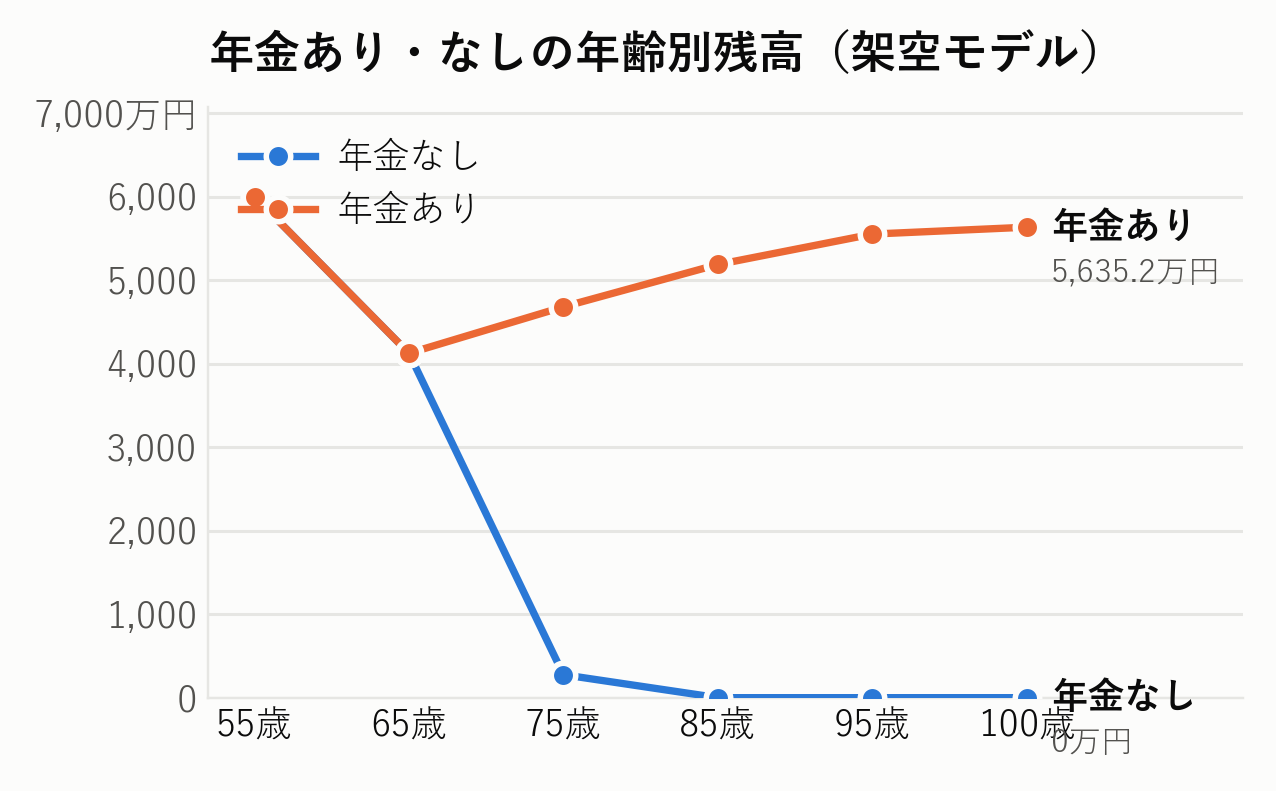
年金あり・なしの資産残高比較グラフ

年金を入れるとFIRE必要資産はどう変わるか|年金開始までを別に計算する

「生活費の25倍を用意する」と考えると、年金を受け取る予定の人まで一生分を資産だけで準備することになります。大事なのは、退職から年金開始までのつなぎ期間と、年金開始後の不足額を分けることです。 ...

2026年9月9日 · 3 分
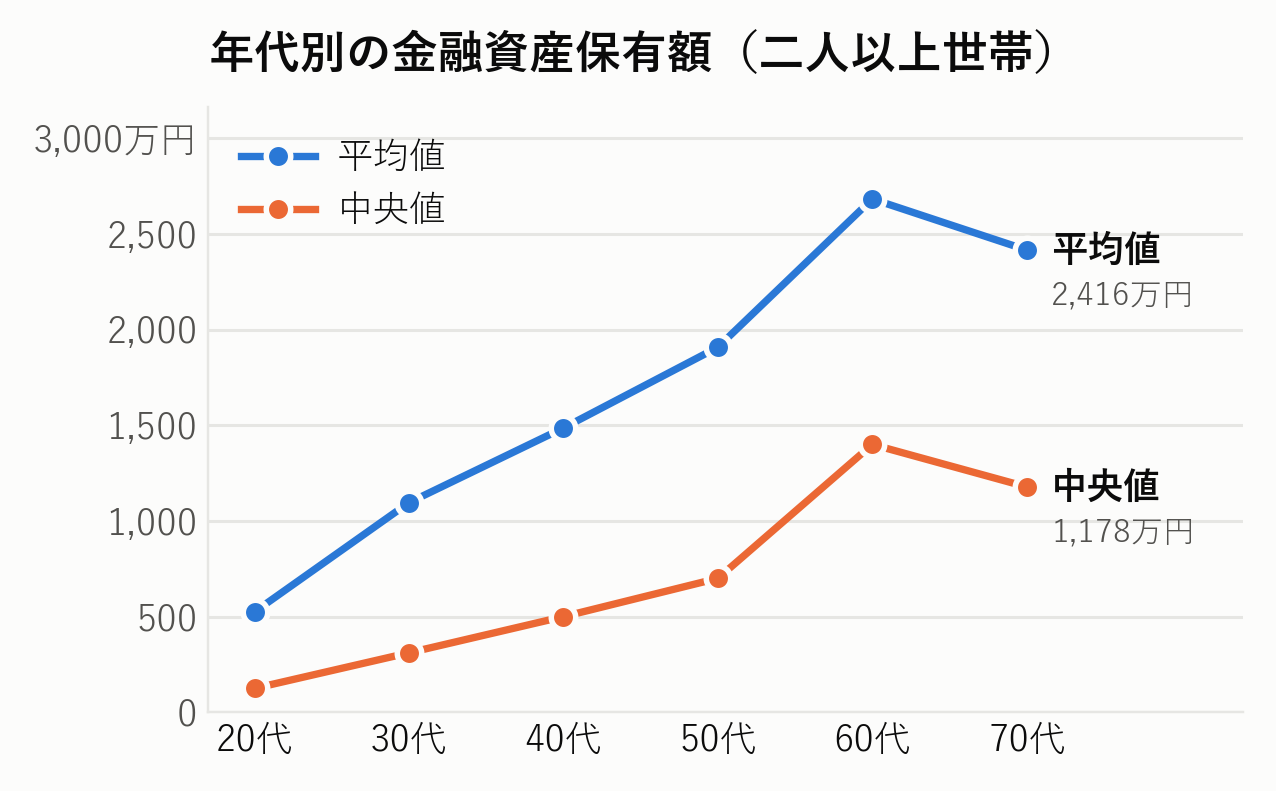
年代別の金融資産保有額(二人以上世帯の平均値と中央値)

公的統計で見るFIREの現在地|年代別の資産額と必要額のギャップを実データで計算した

FIREの話は、どうしても「こういうモデルケースだと何歳」という試算になりがちです。ではその手前で、日本の世帯は実際にいくら持っているのか。そしてFIREに必要な額と、どれだけ離れているのか。 ...

2026年8月26日 · 9 分
貯蓄率でFIREまでの年数はこう変わる

FIREに必要な金額と年数の出し方|4%ルールと貯蓄率で自分の数字を出す

「FIREしたい」と思ったとき、最初にぶつかる質問は2つです。いくら必要なのか。そして、何年かかるのか。 この2つは別々に語られがちですが、実は1本の計算でつながっています。この記事では、当ブログでバラバラに書いてきた「必要資産額」「4%ルール」「貯蓄率」「副業の効果」「複利の目安」を、自分の数字を出すための順番に並べ直しました。 ...

2026年8月16日 · 7 分
FIRE計算室 EP.005

【計算表つき】コツコツ25歳 vs 本気の35歳、先にFIREするのはどっちか全部計算した

この記事は、YouTube「FIRE計算室 EP.005(FIRE対決)」の計算データ完全版です。動画では流れで見せた数字を、ここでは検証できる形ですべて載せています。 対決カード 項目 コツコツ25歳 本気の35歳 年齢・職業 25歳・会社員 35歳・会社員 手取り月収 20万円 32万円 生活費 15万円/月 20万円/月 毎月の積立 3万円 10万円 現在の貯金 50万円 400万円 必要資産(4%ルール) 4,500万円 6,000万円 想定年利 6% 同左 結果 シナリオ 必要資産 毎月の積立 所要年数 達成年齢 コツコツ25歳 4,500万円 月3万円 34.5年 60歳 本気の35歳 6,000万円 月10万円 20.2年 55歳 コツコツ25歳が積立を3万増やしたら 4,500万円 月6万円 25.4年 50歳 先にFIREに到達するのは「本気の35歳」(差は14.3年)。ただし「コツコツ25歳が積立を3万増やしたら」のシナリオでは、達成年齢は50歳になります。 ...

2026年8月16日 · 5 分
FIRE達成年齢の早見表

FIRE達成年齢の早見表|年齢・積立額・生活費でこう変わる【全パターンまとめ】

当ブログの「FIRE計算室」シリーズでは、年齢や積立額のちがうモデルケースを1件ずつ計算してきました。この記事は、これまでの全パターンの結論を1枚にまとめた保存版です。個別記事を行き来しなくても、自分に近いケースの答えがここでわかります。 ...

2026年8月6日 · 5 分
FIRE計算室 EP.001

【計算表つき】35歳・月10万円積立でFIREできるのは何歳か、全部計算した

この記事は、YouTube「FIRE計算室 EP.001」の計算データ完全版です。動画では流れで見せた数字を、ここでは検証できる形ですべて載せています。 この記事でわかること 35歳・月10万円積立で、完全FIREは55歳(19.6年後) 必要資産は5,400万円(生活費18万円 × 12ヶ月 ÷ 4%) 達成時点で、自分で入れた2,652万円に対して運用益は2,748万円。ぎりぎり運用益が上回る ただし運用益が入金額を追い越すのは19年目。ゴールのわずか手前まで、資産の大半は自分で入れたお金 このモデルケースの数字は、下のFIRE計算機にそのまま入っています。年齢や積立額を自分の値に変えれば、この記事と同じ計算式であなたの達成年齢が出ます。 ...

2026年7月17日 · 5 分