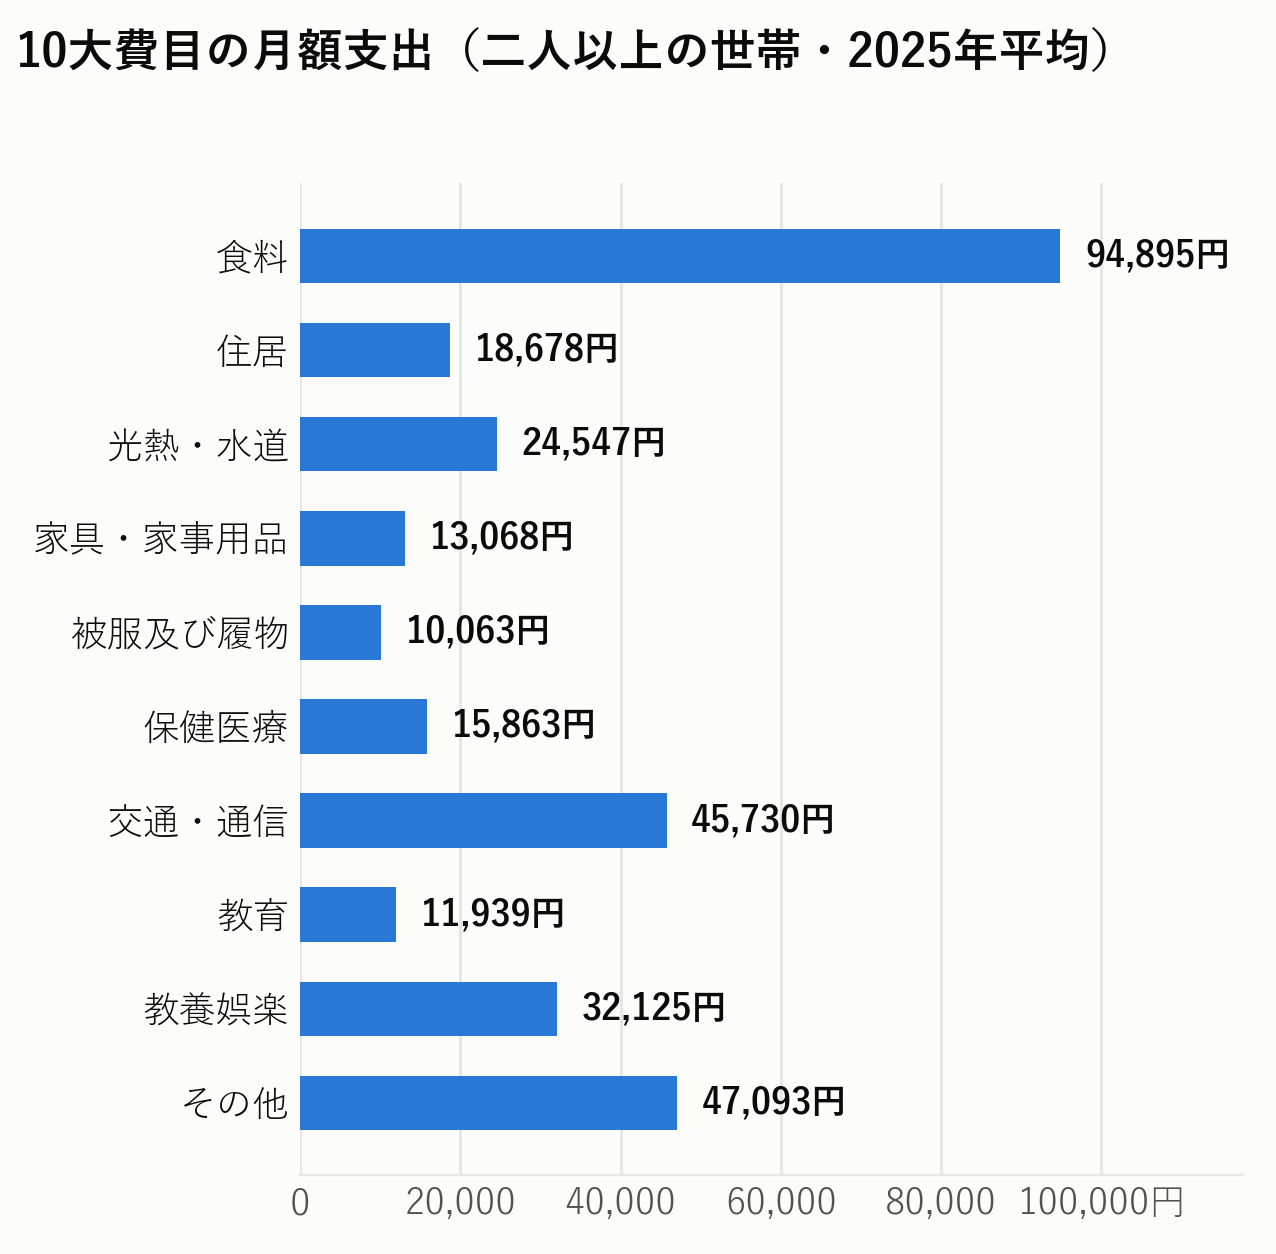
10大費目の月額支出(二人以上の世帯・2025年平均)

家計調査を費目別に集計したら、リタイア後の支出は現役の76%だった

FIREの必要資産は「年間支出 × 25」で計算します。つまり支出の見積もりを間違えると、目標額が丸ごとずれます。 そこで、総務省統計局の家計調査報告(家計収支編)2025年(令和7年)平均結果の概要から、10大費目の内訳を自分で集計しました。総額だけを引用している記事は多いのですが、費目別まで見ると景色が変わります。本文で使った主要集計値は公開CSV(主要集計)でも確認でき、10大費目・世帯別・食料/住居などの内訳は公開CSV(詳細)で確認できます。 集計値は上記の公開CSVで再利用できます。元資料の表番号と注記に沿って、勤労者世帯の費目別だけは構成比から金額を再計算しています。 ...
2026年9月6日 · 8 分

新NISAで誤解されやすい6つのこと|金融庁・国税庁の公式資料で確認した制度の細部

新NISAの「使い方」を書いた記事はすでに世の中に大量にあります。この記事はそこではなく、制度の細部で誤解されやすいところだけを、公式資料で1つずつ確認したものです。 金額が大きく動く話なので、出どころのはっきりしない解説ではなく金融庁のNISA特設サイトと国税庁タックスアンサーを根拠にしています。各項目に出典リンクを付けてあるので、必ず原典でも確認してください。 ...

2026年8月26日 · 8 分
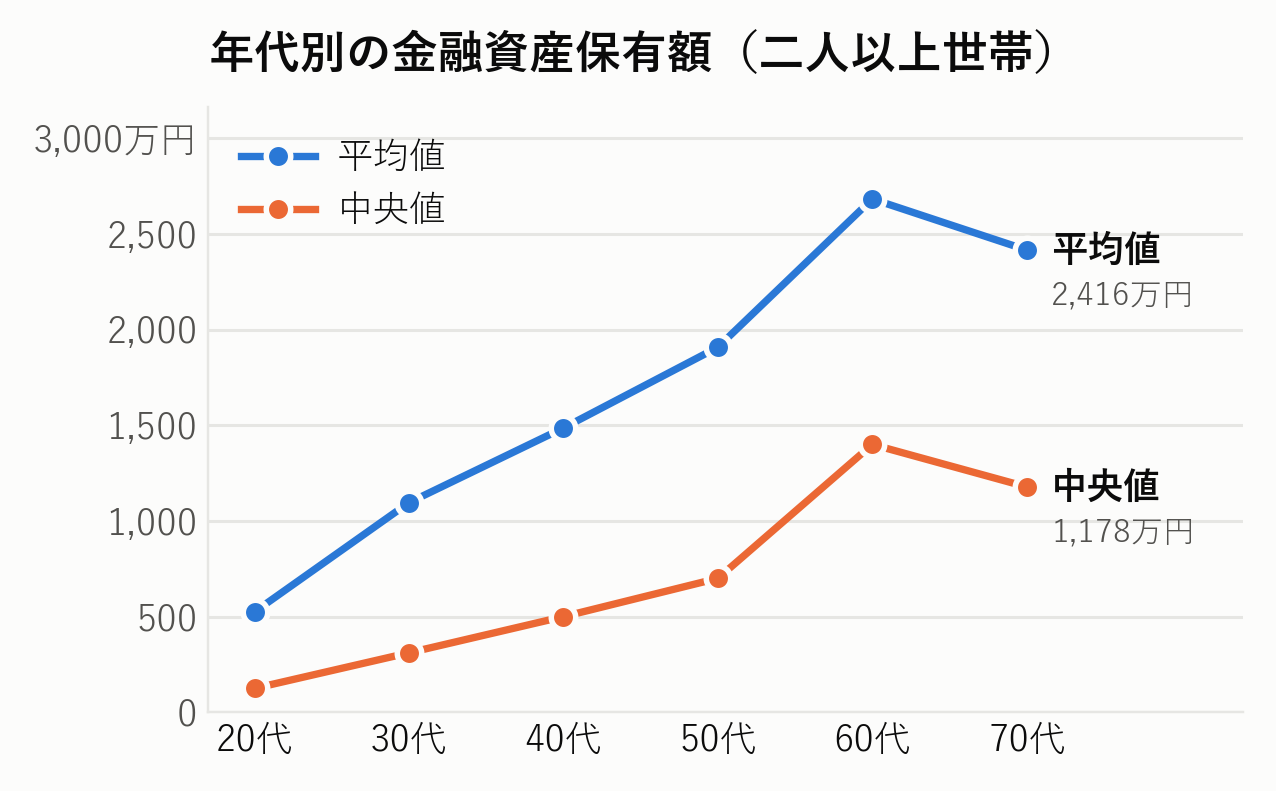
年代別の金融資産保有額(二人以上世帯の平均値と中央値)

公的統計で見るFIREの現在地|年代別の資産額と必要額のギャップを実データで計算した

FIREの話は、どうしても「こういうモデルケースだと何歳」という試算になりがちです。ではその手前で、日本の世帯は実際にいくら持っているのか。そしてFIREに必要な額と、どれだけ離れているのか。 ...

2026年8月26日 · 9 分
固定費の見直しで浮く年間金額の目安

固定費を下げる順番|効果と手間で並べた見直しリスト

「節約しなきゃ」と思って、コンビニのコーヒーを我慢する。飲み会を1回断る。それでも月末に家計簿を見ると、削れているのは数千円。しかも我慢した記憶だけが残っている。 変動費の節約は、毎月あたらしく意志力を使います。 一方で固定費は、1回の手続きで効果が半永久的に続きます。この非対称性が、固定費から手をつけるべき理由のすべてです。 ...

2026年8月16日 · 6 分
生活防衛資金の目安

貯まる家計のつくり方|先取り貯蓄と生活防衛資金の決め方

投資の勉強をどれだけしても、入金する現金がなければ何も始まりません。 そしてその現金は、意志の力ではなく仕組みで作るものです。 この記事は、資産形成の一番地味で一番大事な土台——先取り貯蓄の仕組みと、生活防衛資金の決め方をまとめたものです。ここが固まっていないと、相場が下がったときに投資を続けられません。 ...

2026年8月16日 · 6 分
新NISAの1800万円を埋めるまでの年数

新NISA・iDeCo・インデックス投資の使い方|会社員が最初に決める3つのこと

投資を始めようとすると、いきなり選択肢が多すぎて止まります。新NISA、iDeCo、インデックス、高配当株、個別株。どれから手をつければいいのか。 会社員がFIREを目指す場合、決めることは3つだけです。何に投資するか(商品)/どの箱に入れるか(制度)/いくら入れるか(金額)。 この記事は、その3つを順番に決めるためのまとめです。 ...

2026年8月16日 · 8 分
貯蓄率でFIREまでの年数はこう変わる

FIREに必要な金額と年数の出し方|4%ルールと貯蓄率で自分の数字を出す

「FIREしたい」と思ったとき、最初にぶつかる質問は2つです。いくら必要なのか。そして、何年かかるのか。 この2つは別々に語られがちですが、実は1本の計算でつながっています。この記事では、当ブログでバラバラに書いてきた「必要資産額」「4%ルール」「貯蓄率」「副業の効果」「複利の目安」を、自分の数字を出すための順番に並べ直しました。 ...

2026年8月16日 · 7 分
FIRE計算室 EP.005

【計算表つき】コツコツ25歳 vs 本気の35歳、先にFIREするのはどっちか全部計算した

この記事は、YouTube「FIRE計算室 EP.005(FIRE対決)」の計算データ完全版です。動画では流れで見せた数字を、ここでは検証できる形ですべて載せています。 対決カード 項目 コツコツ25歳 本気の35歳 年齢・職業 25歳・会社員 35歳・会社員 手取り月収 20万円 32万円 生活費 15万円/月 20万円/月 毎月の積立 3万円 10万円 現在の貯金 50万円 400万円 必要資産(4%ルール) 4,500万円 6,000万円 想定年利 6% 同左 結果 シナリオ 必要資産 毎月の積立 所要年数 達成年齢 コツコツ25歳 4,500万円 月3万円 34.5年 60歳 本気の35歳 6,000万円 月10万円 20.2年 55歳 コツコツ25歳が積立を3万増やしたら 4,500万円 月6万円 25.4年 50歳 先にFIREに到達するのは「本気の35歳」(差は14.3年)。ただし「コツコツ25歳が積立を3万増やしたら」のシナリオでは、達成年齢は50歳になります。 ...

2026年8月16日 · 5 分
賃貸vs購入 FIREにどっちが有利か本気で比べた

賃貸vs購入 FIREにどっちが有利か本気で比べた

「家賃を払い続けるのは、もったいない」 これ、私も30代前半にさんざん言われました。親からも、職場の先輩からも。実際、月10万円の家賃を35年払えば4,200万円です。数字だけ見ると、たしかにゾッとする。 ...

2026年8月14日 · 10 分

【実録#2】20万円入金したのに13万円減った月と、6年前にやった通信費の見直し

この記事は、YouTube「FIRE実録 #02」のデータ完全版です。減った月もそのまま出す、と決めています。今月はマイナスでした。 2026年8月の数字 項目 実額 公開資産(新NISA2枠) 713.2万円 前月比 −13.9万円 うち自分で入れたお金(元本) 565.0万円 うち含み益 148.2万円 目標4,000万円への達成率 17.8% 内訳はつみたて投資枠が348.8万円、成長投資枠が364.4万円。中身はどちらも eMAXIS Slim 米国株式(S&P500)1本だけです。 ...

2026年8月7日 · 8 分